
Cepal advierte sobre baja cobertura del sistema de pensiones en República Dominicana

Analizando noticia con IA…espere un momento
RESUMEN
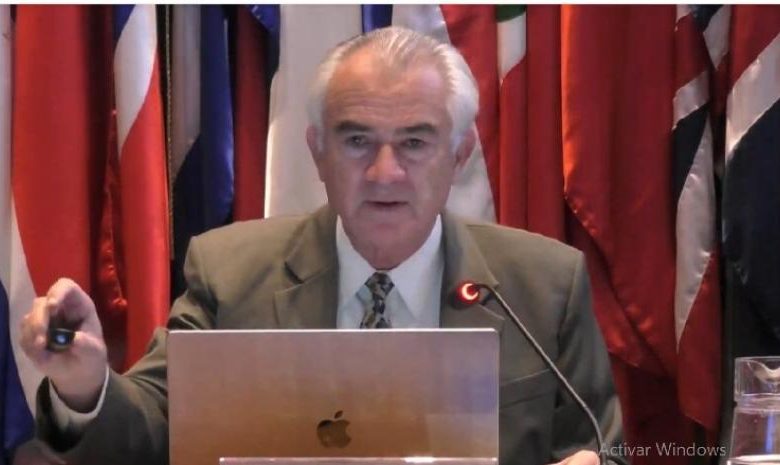
Santo Domingo. – El secretario ejecutivo de la Comisión Económica para América Latina y el Caribe (Cepal), José Manuel Salazar-Xirinachs, reveló que, de acuerdo con los datos del organismo, la República Dominicana presenta una baja cobertura del sistema de pensiones contributivo, que en 2024 alcanzaba apenas al 16 % de las personas de 65 años o más, mientras que la cobertura no contributiva llegaba solo al 4 % de esta población.
Frente a este escenario, la Cepal recomienda ampliar progresivamente la cobertura del sistema de pensiones no contributivo, una medida que considera financieramente viable.
Asimismo, estima fundamental fortalecer la complementariedad entre los sistemas contributivo y no contributivo, mediante esfuerzos orientados a ampliar la base contributiva y políticas de inclusión laboral que favorezcan la formalización del empleo.
«La ampliación de los sistemas de protección social y el Estado de bienestar es una de las 11 transformaciones indispensables que ha planteado la Cepal en el modelo de desarrollo para avanzar hacia un desarrollo más productivo, inclusivo y sostenible. La región puede garantizar la protección social aun en un contexto de elevada desigualdad si avanza hacia sistemas universales, integrales, sostenibles y resilientes», explicó Salazar-Xirinachs a un medio de circulación nacional.
El pasado miércoles, la Cepal presentó su informe anual Panorama Social de América Latina y el Caribe 2026, en el que destaca el acelerado envejecimiento de la población, la elevada informalidad laboral, la limitada capacidad de crecimiento económico y la persistencia de la pobreza y las desigualdades.
Salazar-Xirinachs llamó la atención sobre la alta informalidad laboral y explicó los riesgos asociados a las distintas modalidades de pensiones.
Sostuvo que el desafío no consiste únicamente en ampliar la cobertura, sino también en garantizar la sostenibilidad financiera de los sistemas, de manera que permitan redistribuir los recursos y reducir las brechas estructurales.
Explicó que, en América Latina y el Caribe, las transferencias monetarias, las pensiones contributivas y no contributivas y otros mecanismos de protección social han demostrado una capacidad significativa para reducir la pobreza y la vulnerabilidad.
Sin embargo, advirtió que persisten importantes desigualdades asociadas al nivel de ingresos, el género, la condición étnico-racial, el territorio y la inserción laboral.
En ese sentido, resaltó la necesidad de fortalecer los pactos sociales y fiscales, ampliar la protección social a lo largo del ciclo de vida y adaptar los sistemas a los desafíos del envejecimiento, la informalidad laboral y las transformaciones tecnológicas.
Asimismo, consideró necesario implementar políticas integrales que permitan reducir la desigualdad y promover la movilidad social.
Envejecimiento poblacional e informalidad laboral
El secretario ejecutivo de la Cepal señaló que la República Dominicana todavía cuenta con una estructura poblacional más joven que la de Europa. Sin embargo, su proceso de envejecimiento es más acelerado, al igual que ocurre en el resto de la región.
Indicó que el país conserva una amplia proporción de población en edad de trabajar, lo que representa una oportunidad para fortalecer las políticas previsionales y laborales de manera integrada.
No obstante, identificó la elevada informalidad laboral como uno de los principales desafíos, debido a su incidencia directa en la baja cobertura del sistema de pensiones contributivo.
Modalidades de retiro programado y renta vitalicia
Las modalidades de retiro programado y renta vitalicia constituyen dos mecanismos para transformar el saldo acumulado en las cuentas individuales en un flujo de pagos, explicó el alto ejecutivo de la Cepal.
En el retiro programado, el afiliado mantiene la propiedad de los fondos, pero permanece expuesto tanto a los riesgos asociados a las inversiones como a la posibilidad de vivir más años de lo previsto. En consecuencia, las perturbaciones económicas y la longevidad pueden reducir el monto de las prestaciones.
En la modalidad de renta vitalicia, el afiliado transfiere la propiedad de los fondos a una compañía de seguros, que asume los riesgos financieros y de longevidad. No obstante, el beneficiario queda expuesto a una eventual insolvencia de la aseguradora.
Salazar-Xirinachs explicó que, en el caso de Chile, existen garantías explícitas frente a este último riesgo.
Al respecto, indicó que la Cepal propone fortalecer la sostenibilidad de los sistemas de pensiones y brindar protección económica a las personas mayores frente a los riesgos financieros y aquellos derivados de la gestión de estos sistemas, además de promover políticas que garanticen el acceso a información más amplia y de mejor calidad.
Reducción de la pobreza y protección social
La Cepal señala que los sistemas de pensiones son fundamentales para proteger a las personas mayores de la pobreza y reducir la desigualdad.
En 2025, la pobreza por ingresos afectó al 24.4 % de la población de América Latina, lo que representó una reducción de 1.1 puntos porcentuales respecto a 2024, mientras que la pobreza multidimensional disminuyó del 20.3 % al 19.4 %.
No obstante, el organismo regional de las Naciones Unidas advirtió que persisten y, en algunos casos, se amplían las brechas relacionadas con el género, la edad y la condición étnico-racial.
En su informe anual Panorama Social de América Latina y el Caribe 2026: desafíos de la sostenibilidad de los sistemas de pensiones, la Cepal reveló que, entre 2024 y 2025, el número de personas en situación de pobreza por ingresos pasó de 162 millones a 156 millones.
En 2025, la pobreza extrema afectaba a 60 millones de personas, equivalentes al 9.4 % de la población de la región, lo que representó una disminución de 0.3 puntos porcentuales respecto al 9.7 % registrado en 2024.
De acuerdo con el informe, la desigualdad de los ingresos disminuyó ligeramente entre 2019 y 2025.
Asimismo, la cobertura de los sistemas de pensiones no contributivos pasó del 4.7 % al 33.6 % de la población de 65 años o más entre 2000 y 2024.
Estos sistemas desempeñan un papel fundamental en la ampliación de la protección social y la reducción de la brecha de género, aunque los montos de sus prestaciones suelen ser bajos