Analizando noticia con IA…espere un momento
RESUMEN
Santo Domingo.– La institución encargada de fiscalizar internamente el uso de los recursos del Estado dominicano ha cerrado prácticamente al público los resultados de su propio trabajo.
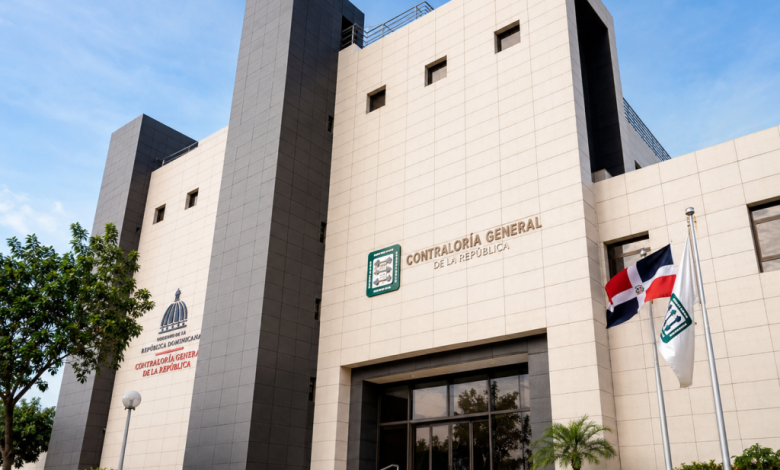
La Contraloría General de la República confirmó que ha dejado de publicar de manera sistemática sus auditorías y sostiene que la Ley 10-07 no la obliga a hacer públicos esos informes, pese a que fueron elaborados para examinar el manejo de fondos y actuaciones de instituciones gubernamentales.
La magnitud del vacío informativo es considerable.
Entre 2023 y 2025 la Contraloría realizó 390 auditorías, pero actualmente aparecen publicadas en su página apenas unas 38, incluidas algunas correspondientes a otros períodos. La relación muestra que solo una pequeña fracción del trabajo fiscalizador termina llegando al conocimiento público.
El cambio resulta especialmente significativo porque contradice la política anunciada al inicio de la administración del presidente Luis Abinader.
En 2020, el mandatario ordenó auditorías sobre instituciones heredadas de la gestión anterior y posteriormente dispuso revisiones sobre funcionarios de su propio Gobierno. La promesa incluía hacer públicos los resultados como parte de una política de transparencia y rendición de cuentas. Sin embargo, las publicaciones comenzaron a detenerse a partir de 2023.
Auditorías pagadas con fondos públicos, pero fuera del público
El asunto va más allá de una discusión administrativa.
Parte de esas auditorías fue ejecutada mediante la contratación de firmas privadas y, por tanto, tuvo un costo para el Estado. Aun así, numerosos resultados permanecen archivados y fuera del alcance ciudadano.
En dos solicitudes de información formuladas este año, la Contraloría se negó a entregar informes y remitió la decisión sobre su eventual divulgación al Poder Ejecutivo.
El actual contralor, Geraldo Espinosa Pérez, argumenta que la función esencial de una auditoría es identificar situaciones que deben ser corregidas por la entidad examinada y que su publicación no constituye un requisito para concluir el procedimiento.
La Ley 10-07 ciertamente dispone que los informes de auditoría sean remitidos a las instituciones correspondientes, al Poder Ejecutivo y, según el caso, a organismos como la Procuraduría General de la República o la Cámara de Cuentas.
Pero ese no es el único marco jurídico aplicable.
Una segunda ley abre el debate
La Ley 200-04 de Libre Acceso a la Información Pública establece como principio general que las instituciones públicas deben proporcionar la información documental que produzcan o mantengan bajo su posesión y control.
La propia legislación contempla excepciones, entre ellas documentos preliminares o borradores que todavía no constituyan decisiones definitivas.
Ese punto puede justificar legalmente la reserva temporal de determinadas auditorías en proceso, pero plantea una cuestión distinta cuando se trata de informes ya concluidos durante años anteriores.
Ahí se encuentra el centro de la controversia: la Contraloría interpreta que la ley que regula sus funciones no le impone publicar automáticamente las auditorías; mientras que el régimen general de acceso a la información reconoce a los ciudadanos el derecho de solicitar documentos públicos, salvo las excepciones expresamente establecidas.
De la transparencia prometida a la transparencia administrada
La diferencia no es semántica.
Una auditoría que únicamente conocen la institución auditada, la Contraloría y el Poder Ejecutivo puede servir como mecanismo interno de control. Pero pierde una parte fundamental de su capacidad para producir rendición pública de cuentas.
El ciudadano desconoce qué instituciones fueron auditadas, qué irregularidades o debilidades administrativas fueron detectadas, cuánto dinero estaba comprometido, qué recomendaciones fueron emitidas y, sobre todo, si posteriormente fueron corregidas.
La situación resulta aún más relevante porque la Cámara de Cuentas, órgano constitucional de control externo, también ha acumulado retrasos en la divulgación de numerosos informes.
El resultado es una paradoja difícil de ignorar: el Estado audita el manejo del dinero de los ciudadanos, pero buena parte de esos ciudadanos no puede conocer lo que encontraron las auditorías.
Y cuando la transparencia depende de que el propio Poder Ejecutivo decida qué informe se publica y cuál permanece archivado, la pregunta deja de ser solamente jurídica:
¿Quién controla al Gobierno si el Gobierno controla qué resultados del control conoce la población?