
Diputado Sergio Moya y su juego de sombras: Un patrimonio deslumbrante sin ingresos a la vista.

Analizando noticia con IA…espere un momento
RESUMEN
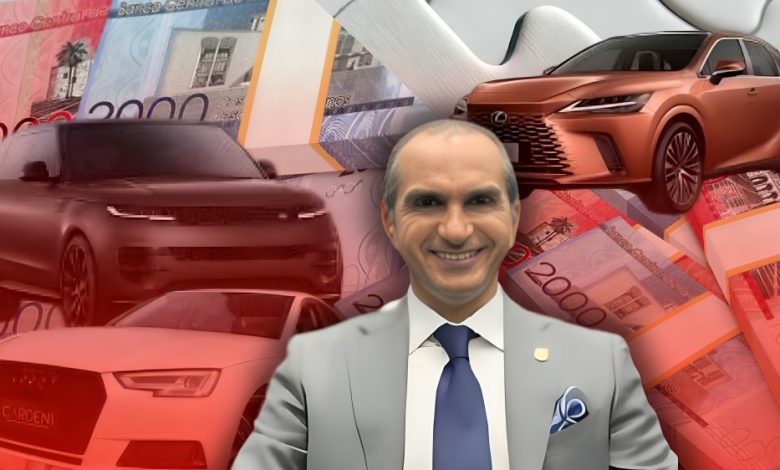
Santo Domingo. – Una revisión exhaustiva de la declaración jurada de bienes presentada en 2016 por el diputado Sergio Moya de la Cruz revela un patrimonio abultado y sofisticado, pero también lleno de contradicciones. Con un total de activos superiores a los RD$ 350 millones, la información registrada incluye una flotilla de vehículos de lujo, decenas de millones en joyas, relojes y obras de arte, así como inversiones empresariales en al menos trece sociedades distintas. Sin embargo, el único ingreso registrado es su salario como legislador: RD$ 2.1 millones al año.
La situación se vuelve aún más preocupante al considerar que desde 2016 —hace casi una década— el diputado no ha presentado una nueva declaración jurada. En términos reales, esto implica que el patrimonio actual podría ser aún mayor, sin que exista ninguna rendición pública sobre su evolución financiera. La omisión de esa actualización no solo contradice el espíritu de la transparencia, sino que también incumple las disposiciones de la Ley 311-14 sobre Declaración Jurada de Patrimonio, que establece de forma clara la obligación de revelar el origen, tipo, ubicación, estado y uso de todos los bienes y pasivos, incluyendo los beneficios económicos derivados de su gestión.
La legislación exige que la declaración jurada no se limite a un inventario de propiedades, sino que refleje con exactitud la realidad financiera del declarante, incluyendo ingresos percibidos por renta de inmuebles, dividendos empresariales, beneficios por ventas, intereses de cuentas u otras fuentes. En el caso del diputado Moya, no se informa ni un peso por concepto de rentabilidad de sus empresas, alquileres ni utilidades. Esto sugiere un esquema de ocultamiento sistemático de ingresos: se exhibe el patrimonio material, pero se evita detallar lo que verdaderamente genera ese capital.
Una flota de lujo sin respaldo documental
Más llamativa aún es la inclusión de ocho vehículos de alta gama:
• Lexus RX (2013) – RD$ 5,060,000.00
• Lexus RX (2013) – RD$ 5,060,000.00
• Range Rover Sport (2011) – RD$ 2,070,000.00
• Range Rover Sport (2008) – RD$ 1,150,000.00
• Audi A4 (2008) – RD$ 552,000.00
• Mercedes-Benz 280 (2007) – RD$ 598,000.00
• Toyota 4Runner (2004) – RD$ 460,000.00
• Nissan 200 SX (2006) – RD$ 276,000.00
Valor total de la flotilla: -RD$ 15,226,000.00
Sin embargo, en la declaración jurada no figura una sola póliza de seguros para ninguno de estos automóviles. Este vacío no solo contradice las prácticas mínimas de protección patrimonial, sino que también transgrede el artículo 4 de la Ley 311-14, que establece la obligación de declarar todos los bienes asegurables, incluyendo vehículos y los datos correspondientes a las pólizas: entidad emisora, cobertura y beneficiarios.
¿Cómo se mantienen y mueven estos vehículos?
Uno de los aspectos más evidentes de omisión en la declaración jurada de Sergio Moya de la Cruz es la total ausencia de información sobre los costos asociados al uso y conservación de su flotilla vehicular. Con un conjunto de ocho automóviles —incluyendo dos Lexus RX, dos Range Rover, un Mercedes-Benz, un Audi y otros modelos de lujo— el valor acumulado supera los RD$ 15 millones. Sin embargo, no se menciona ningún gasto en combustible, mantenimiento, parqueo ni seguros, lo cual resulta técnicamente insostenible.
Una sola Lexus RX, modelo 2013, consume entre RD$ 20,000 y RD$ 25,000 mensuales en combustible con uso constante. Si al menos cuatro de los vehículos declarados están activos, el costo total por combustible superaría los RD$ 80,000 mensuales. A esto se suman neumáticos, servicios mecánicos, lavados, impuestos y otros mantenimientos periódicos.
¿Están estos vehículos en uso? ¿Están almacenados? ¿Quién los financia si sus costos operativos no se reflejan en la declaración? Estas preguntas no son accesorias: forman parte del control público al que está sujeta toda persona con función estatal. La Ley 311-14 ordena no solo reportar la existencia de bienes, sino también describir su uso, estado y administración. Si los vehículos están operativos, deben reflejar gastos; si están inactivos, debe explicarse por qué se conserva un volumen de capital tan alto sin utilidad aparente. En ambos casos, la omisión deteriora la credibilidad de la declaración patrimonial.
Empresas con millonarias inversiones
Aún más revelador es el capital registrado como inversión en sociedades comerciales, todas a nombre del declarante. El monto asciende a RD$ 172,200,000, distribuidos en al menos 10 compañías, entre ellas:
• TK General Solution, SRL – RD$ 40,000,000.00
• Inversiones Pepperoni, SRL – RD$ 25,000,000.00
• Medcorp Investment, SRL – RD$ 23,000,000.00
• Comercial Medina, SRL – RD$ 26,000,000.00
• Halanza Group, SRL – RD$ 18,500,000.00
• Tomaya Group Dominicana – RD$ 12,000,000.00
• Inversiones Sermo, SRL – RD$ 10,000,000.00
• Coppeharbor Trading, SRL – RD$ 17,000,000.00
• La Solución Sport, SRL – RD$ 500,000.00
• Ventureplace Trading, SRL – RD$ 200,000.00
Estas sociedades cubren sectores amplios como inmobiliaria, turismo, comercio, publicidad, tecnología y servicios. En cualquier escenario económico funcional, este tipo de portafolio debe generar retornos periódicos, ya sea mediante:
- Dividendos por participación accionaria
• Honorarios por funciones de dirección o asesoría
• Distribución de utilidades anuales
• Alquileres de locales comerciales o naves industriales
• Ingresos por ventas o servicios facturados
No obstante, en la declaración jurada de Sergio Moya no se reporta ingreso alguno derivado de estas actividades. Esta omisión es sustancial, ya que contradice directamente el artículo 3 de la Ley 311-14, que obliga a los funcionarios a detallar:
“El total de los ingresos percibidos por cualquier concepto, sea por salario, rendimientos financieros, utilidades comerciales, rentas inmobiliarias, dividendos, intereses o cualquier otra forma de ingreso…”
Asimismo, el artículo 10 del Reglamento 92-16 ordena incluir en la declaración los beneficios económicos derivados de las inversiones y sociedades, especificando su naturaleza, frecuencia y modalidad de percepción.